¿Se puede mejorar una estrategia de Larry Connors?
Partimos de una de las ideas más conocidas de mean reversion: comprar debilidad extrema de corto plazo dentro de una tendencia de largo plazo. La convertimos en un algoritmo y comprobamos qué ocurre cuando añadimos nuevos filtros.
Larry Connors popularizó una de las ideas de mean reversion de corto plazo más sencillas y conocidas: buscar mercados alcistas que temporalmente se encuentran extremadamente sobrevendidos.
Y eso plantea una pregunta especialmente interesante:
¿podemos coger una idea simple, añadir contexto de mercado y conseguir una estrategia mejor?
La idea detrás del RSI(2)
Cuando normalmente hablamos de RSI solemos pensar en el clásico indicador de 14 periodos.
Connors utilizó algo mucho más agresivo:
La razón es sencilla.
Un RSI tan rápido reacciona violentamente ante unas pocas sesiones de fuertes subidas o bajadas.
Eso permite detectar movimientos extremadamente cortos que podrían representar una sobrerreacción del mercado.
La ineficiencia que intentamos explotar
Debilidad temporal dentro de una tendencia estructural
Dentro de una tendencia establecida, los movimientos extremos de muy corto plazo contra esa tendencia pueden tender posteriormente a revertir.
Imagina que el Nasdaq lleva meses subiendo.
La tendencia de largo plazo es claramente alcista.
Pero de repente aparecen dos o tres sesiones especialmente negativas y el RSI(2) cae hasta niveles extremos.
¿Estamos ante un cambio estructural de tendencia?
¿O simplemente ante una sobrerreacción temporal?
Esta segunda posibilidad es precisamente la que intentamos explotar.
¿Por qué no comprar simplemente RSI(2) < 20?
Comprar todas las caídas
Si compramos automáticamente cada vez que RSI(2) cae por debajo de 20, también entraremos durante mercados bajistas, crashes y cambios estructurales.
Contextualizar la señal
Queremos comprar un mercado estructuralmente alcista que temporalmente se encuentra extremadamente sobrevendido.
Y aquí comienza la construcción del algoritmo.
Regla nº1 — El filtro de tendencia
SMA de 250 sesiones
Utilizamos una media móvil simple de 250 sesiones para determinar el régimen estructural del mercado.
No utilizamos la media móvil para buscar cruces.
Su misión es únicamente indicarnos en qué dirección queremos operar.
Regla nº2 — Detectamos el extremo con RSI(2)
Movimiento extremo de corto plazo
Una vez identificado el régimen, buscamos un movimiento especialmente fuerte contra esa tendencia.
Para comprar tenemos por tanto:
+
RSI(2) < 20
Es decir:
tendencia alcista de largo plazo + caída extrema de corto plazo.
Regla nº3 — Añadimos ADX
Aquí introducimos nuestra modificación.
Estar por encima de una media de 250 sesiones no significa necesariamente que tengamos una tendencia clara.
El mercado podría encontrarse completamente lateral alrededor de esa media.
Exigimos cierta fuerza
Añadimos un ADX de 14 periodos y solo aceptamos señales cuando supera 20.
Dirección
Determina si estamos en un régimen alcista o bajista.
Fuerza
Intenta evitar operar cuando no existe suficiente direccionalidad.
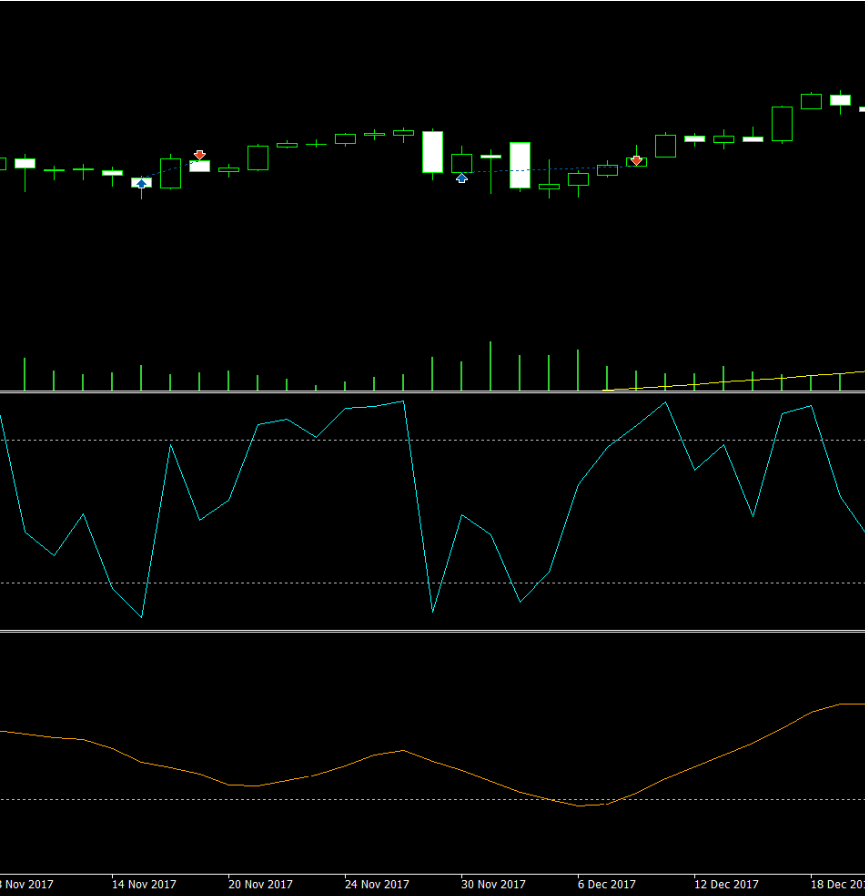
Así queda el algoritmo completo
Entrada larga
- Close > SMA250
- RSI(2) < 20
- ADX(14) > 20
- Entrada en la siguiente apertura
- Salida cuando RSI(2) > 75
Entrada corta
- Close < SMA250
- RSI(2) > 90
- ADX(14) > 20
- Entrada en la siguiente apertura
- Salida cuando RSI(2) < 35
También incorporamos un stop de seguridad para proteger la estrategia frente a movimientos excepcionales.
No buscamos capturar una tendencia completa
Esta es una diferencia importante respecto a un sistema tendencial.
No queremos mantener una operación durante meses.
Queremos capturar únicamente la normalización posterior al movimiento extremo.
RSI(2) < 20 → entrada
RSI(2) > 75 → salida
Entramos después de una caída extrema y cerramos cuando el mercado ha revertido suficientemente hacia el otro extremo.
De una idea a un algoritmo
Una vez definidas las reglas, la estrategia deja de depender de nuestra interpretación.
Tendencia estructural → SMA250
Extremo de corto plazo → RSI(2)
Fuerza del régimen → ADX(14)
Normalización → salida mediante RSI
Finalmente ejecutamos todas las reglas sobre miles de sesiones mediante un backtest.
Ahora viene lo importante: el backtest
Hasta aquí todo tiene sentido.
Tenemos:
una hipótesis,
una lógica,
reglas objetivas,
filtros,
y gestión de la posición.
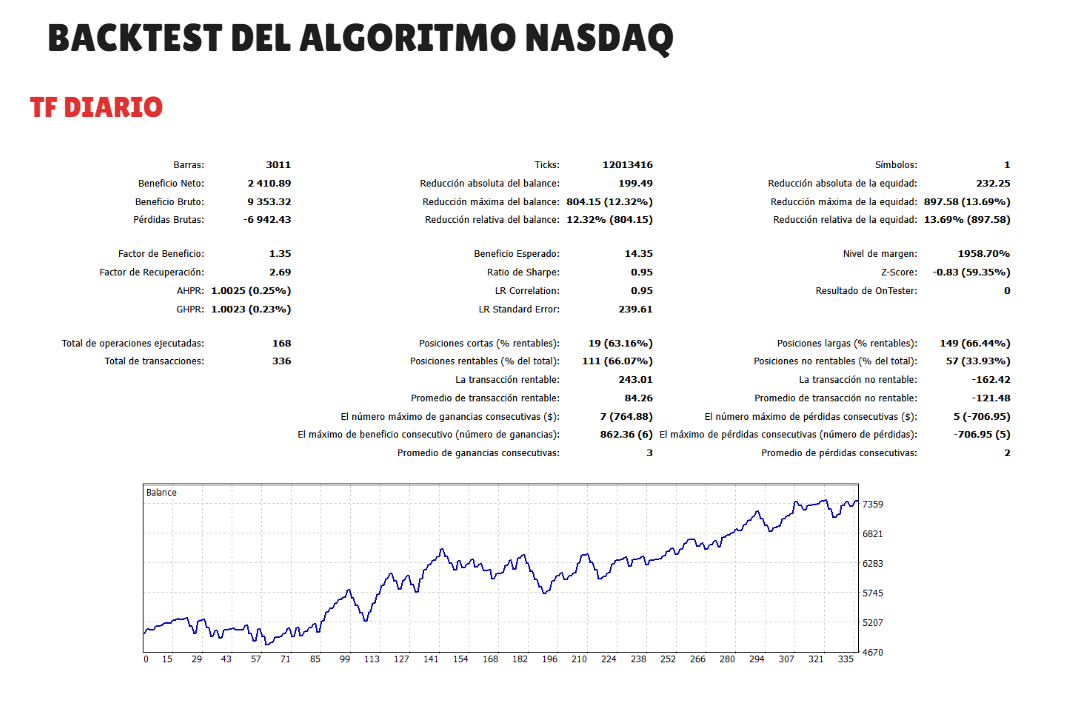
¿Esto significa que hemos mejorado la estrategia?
Aquí está la parte realmente importante.
Encontrar una configuración que genere una curva aparentemente mejor no significa automáticamente que hayamos encontrado una estrategia mejor.
Si miramos el histórico y empezamos a añadir indicadores hasta obtener la curva que queremos, podemos estar adaptando la estrategia al ruido del pasado en lugar de identificar una ventaja real.
Por eso una mejora no debería evaluarse únicamente mediante el beneficio neto.
¿Qué deberíamos comparar?
Rentabilidad.
¿La modificación incrementa realmente la expectativa?
Drawdown.
Más beneficio acompañado de mucho más riesgo
no necesariamente representa una mejora.
Factor de beneficio.
Queremos comprobar si mejora la calidad
de la distribución de operaciones.
Número de operaciones.
Un resultado espectacular basado en muy pocas operaciones
requiere especialmente cautela.
Robustez.
Los resultados deberían mantenerse razonablemente estables
al variar parámetros, periodos y mercados.
Out-of-Sample.
La prueba definitiva es comprobar qué ocurre
en datos que no utilizamos para construir la estrategia.
La verdadera lección no está en el RSI
Podemos quedarnos discutiendo si RSI 20 debería ser RSI 15.
O si el ADX debería utilizar 18, 20 o 25.
Pero esa no es la parte más importante.
Empezamos con una observación:
los mercados alcistas pueden experimentar movimientos extremadamente bajistas de corto plazo que posteriormente revierten.
Después convertimos esa idea en variables medibles.
Y finalmente construimos un algoritmo capaz de ejecutar exactamente las mismas reglas durante miles de sesiones.
Entonces, ¿se puede mejorar?
Sí podemos modificar una estrategia y encontrar combinaciones históricamente más atractivas.
Pero para afirmar que realmente hemos conseguido una mejora, necesitamos algo más que una equity bonita.
Necesitamos comprobar que la modificación mantiene su comportamiento con otros parámetros, otros periodos y datos fuera de muestra.
Esa es la diferencia entre optimizar un backtest y construir una estrategia cuantitativa.