La estrategia de Mean Reversion de Andrea Unger: ¿realmente funciona?
Hay miles de estrategias gratuitas en Internet y muchas de ellas parecen interesantes cuando las vemos por primera vez. El problema aparece cuando dejamos de mirar el gráfico y empezamos a hacer preguntas.
La pregunta era sencilla: ¿estábamos ante una estrategia realmente interesante o simplemente ante una buena idea sobre el papel?
¿Quién es Andrea Unger?
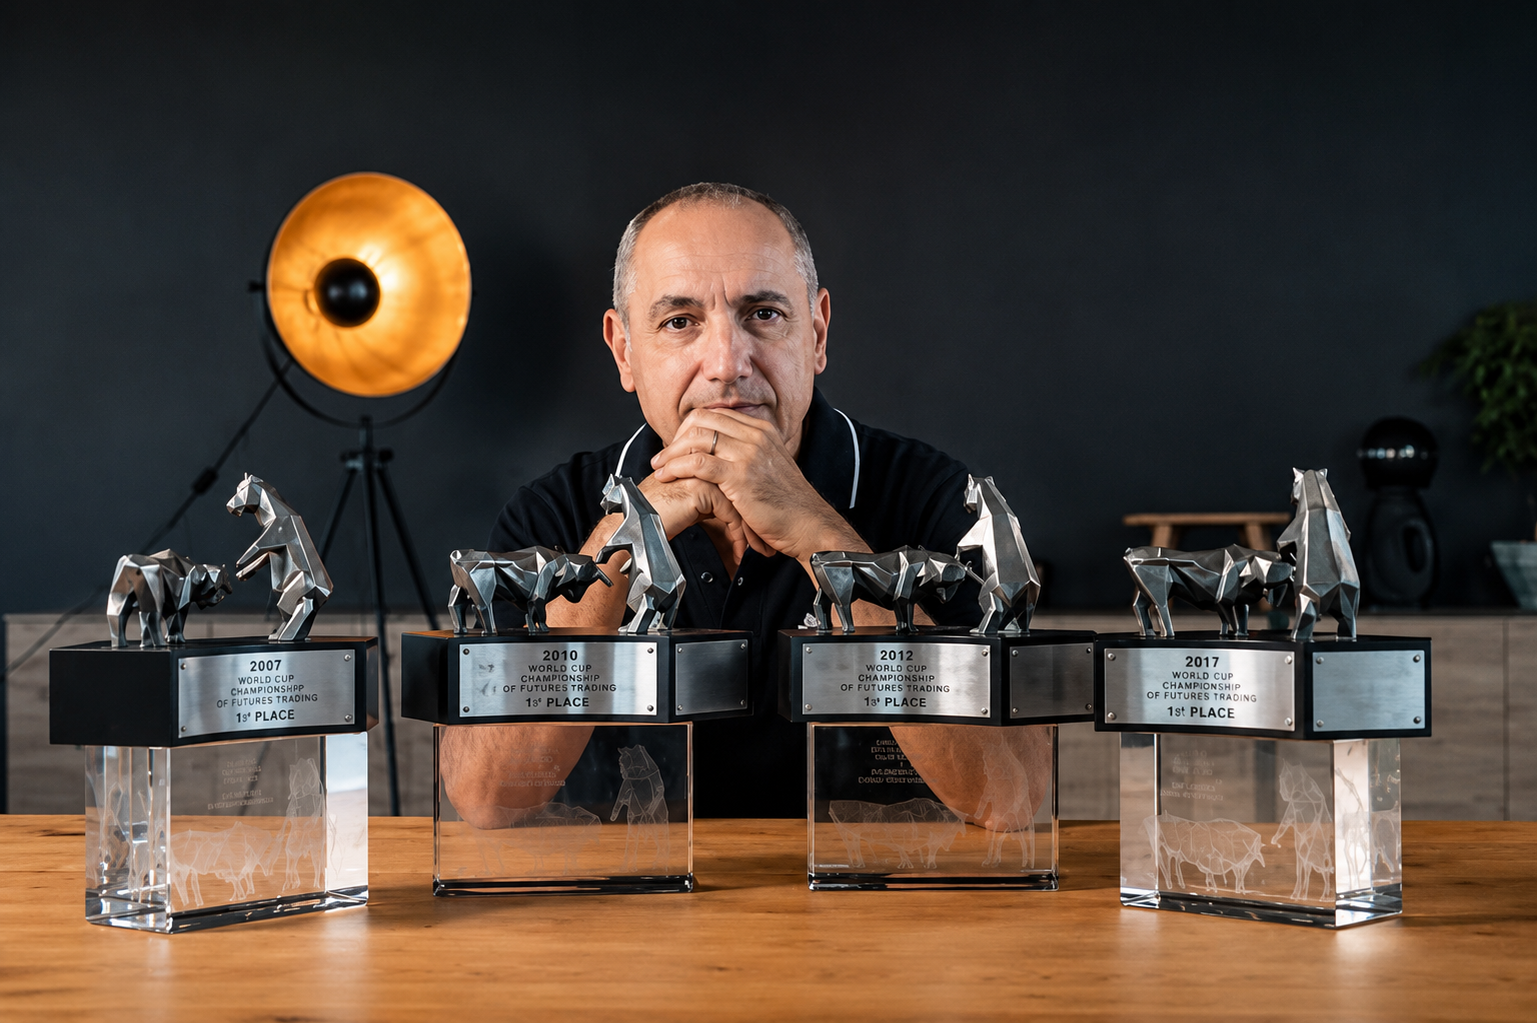
Andrea Unger es uno de los nombres más conocidos dentro del trading sistemático. Es ingeniero y lleva décadas desarrollando y estudiando sistemas automáticos.
Pero para este análisis los campeonatos no son lo más importante. Lo interesante es que Unger comparte públicamente algunas de sus ideas de trading, y una de ellas es precisamente la estrategia que vamos a analizar.
¿Qué intenta aprovechar esta estrategia?
Estamos ante una estrategia de Mean Reversion o reversión a la media.
Dicho de una manera más sencilla: comprar después de un exceso bajista y vender después de un exceso alcista.
La dificultad está en definir de forma objetiva qué significa que el mercado ha subido o bajado “demasiado”.
Las reglas de entrada
Si el precio alcanza el máximo de las dos sesiones anteriores, el sistema comienza a buscar una posible operación de venta.
Si el precio alcanza el mínimo de las dos sesiones anteriores, comienza a buscar una posible operación de compra.
El objetivo no es detectar máximos y mínimos estructurales. Lo que intenta detectar son excesos recientes de corto plazo.
Pero Unger no entra siempre
Si el algoritmo vendiese automáticamente cada vez que aparece un nuevo máximo de dos sesiones, acabaría intentando ponerse delante de tendencias extremadamente fuertes.
Para reducir ese problema se utilizan dos filtros.
Momentum
El Momentum intenta medir la fuerza del movimiento. Si el mercado está demasiado acelerado, la estrategia evita intentar anticipar la reversión.
Efficiency Ratio
El Efficiency Ratio de Perry Kaufman mide si el mercado está desplazándose de manera tendencial o con mucho ruido. Una estrategia de Mean Reversion suele preferir precisamente mercados más laterales.
La lógica completa
El precio alcanza el máximo o mínimo de las dos sesiones anteriores.
Comprobamos que el Momentum no indique un mercado excesivamente fuerte.
El Efficiency Ratio debe indicar un mercado compatible con Mean Reversion.
Si se cumplen todas las condiciones, el algoritmo ejecuta la operación.
El problema: ¿cómo salimos?
Y la salida puede cambiar completamente el resultado de una estrategia.
Por ese motivo decidimos probar distintas configuraciones en lugar de elegir arbitrariamente una única salida.
Backtest 1: SL 50 pips / TP 40 pips
En la primera prueba utilizamos un Stop Loss de 50 pips y un Take Profit de 40 pips.
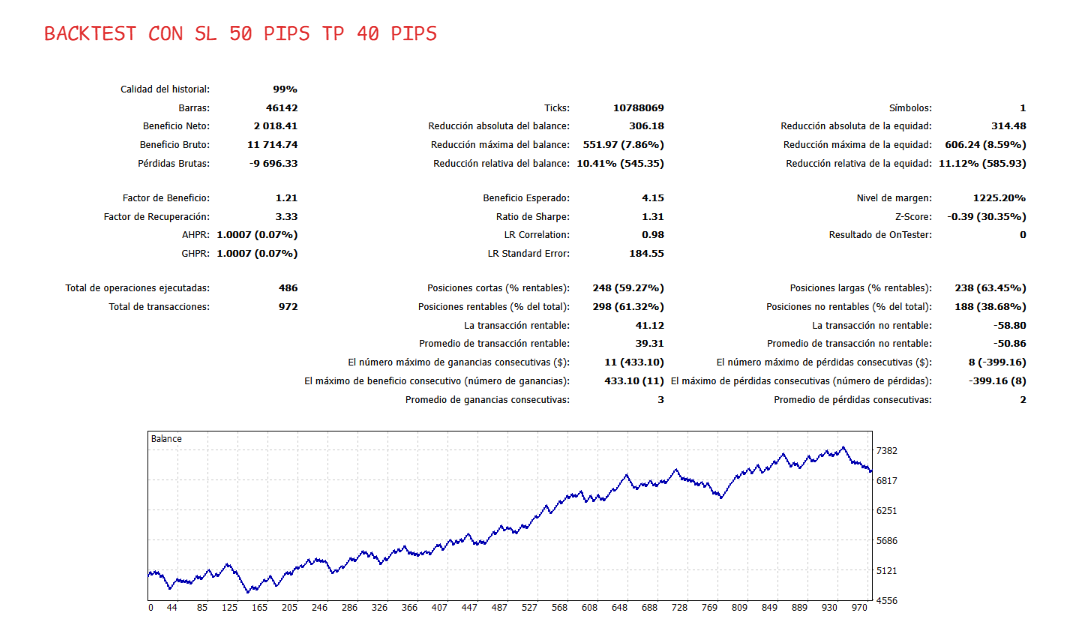
Backtest con Stop Loss de 50 pips y Take Profit de 40 pips.
Backtest 2: SL 100 pips / TP 90 pips
En la segunda prueba ampliamos los niveles de Stop Loss y Take Profit para permitir que cada operación tuviese más recorrido.
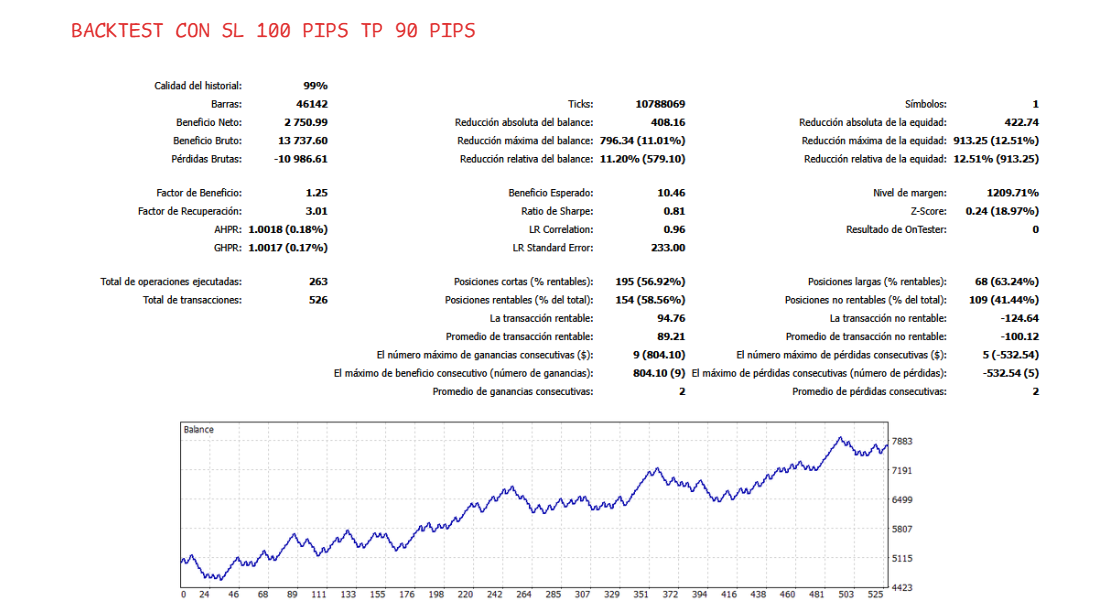
Backtest con Stop Loss de 100 pips y Take Profit de 90 pips.
¿Cuál de las dos configuraciones es mejor?
A primera vista podríamos elegir la segunda configuración simplemente porque genera más beneficio.
Pero también presenta un drawdown superior y una muestra considerablemente menor.
Lo realmente importante de este experimento
Empieza por una hipótesis.
En este caso, que determinados excesos de corto plazo
pueden generar una reversión.
Convierte la idea en reglas.
Si no puedes expresar exactamente cuándo comprar
y cuándo vender, no puedes analizarla estadísticamente.
Haz backtesting.
No para confirmar lo que quieres creer,
sino para intentar encontrar dónde falla la idea.
Cambia los parámetros.
Si una pequeña modificación destruye completamente
el resultado, puede que la ventaja no sea demasiado robusta.
Valida fuera de muestra.
Monte Carlo, walk-forward y datos no utilizados
durante el desarrollo permiten llevar el análisis
un paso más allá.
La estrategia es solo el principio
La principal conclusión no es si esta configuración concreta gana más o menos dinero.
Lo verdaderamente útil es entender el proceso de investigación.
Una estrategia no debería copiarse. Debería estudiarse, convertirse en reglas, validarse con datos, someterse a pruebas de robustez y solo después valorar si merece formar parte de una cartera real.